Leçon n°6 : Puits de potentiel et effet tunnel
Mots clés : Puits de potentiel, Conditions aux limites, États liés, Réflexion et transmission, Effet tunnel
Leçon en cours de réécriture
Nous savons maintenant écrire l'équation de Schrödinger et interpréter le courant de probabilité. Il reste à résoudre des problèmes où le potentiel et les conditions aux limites sélectionnent les états possibles. Les potentiels constants par morceaux permettent de le faire sans méthodes avancées.
Nous commençons en une dimension. La particule est décrite par une coordonnée , sa masse est constante et le potentiel ne dépend pas du temps. Nous distinguerons les états liés, qui sont normalisables et restent confinés, et les états de diffusion, décrits par des ondes incidentes, réfléchies et transmises. Le passage à trois dimensions viendra à la fin. Il faudra alors tenir compte de la géométrie du domaine.
1. Séparation du temps et de la position
L'équation à résoudre est
Puisque ne dépend pas du temps, cherchons d'abord des solutions de la forme
C'est une recherche de solutions particulières. Nous ne supposons pas que tout état possède cette forme. En substituant ce produit dans l'équation, puis en divisant là où les facteurs ne s'annulent pas, on obtient
Le membre de gauche ne dépend que de , celui de droite que de . Pour que l'égalité vaille pour toutes ces variables, les deux membres doivent être constants. Notons cette constante . L'équation sans division reste valable aux nœuds de .
alors
résout l'équation de Schrödinger. Pour le Hamiltonien auto-adjoint du modèle, est réel et la densité est indépendante du temps.
Démonstration.
Un état général se construit ensuite par superposition de ces solutions. Pour un spectre purement discret et une base propre complète,
Des intégrales s'ajoutent en présence d'un spectre continu. Sauf cas particulier, la somme ne se factorise pas en une seule fonction du temps multipliée par une seule fonction de position.
2. Normalisation, régularité et conditions aux limites
2.1. Normalisation
Pour un état physique sur la droite,
Dans un état stationnaire, il suffit donc de normaliser . Cette condition élimine certaines solutions de l'équation différentielle. Si, par exemple, contient un terme avec lorsque , alors
Ce terme est interdit pour un état lié. À gauche, c'est le terme qui croît et qu'il faut exclure. Dire que la fonction tend vers zéro ne suffit pas en général. La condition précise est l'intégrabilité de son module carré.
Les ondes planes utilisées dans la diffusion ne sont pas des états normalisés sur toute la droite. Elles représentent les composantes stationnaires de paquets d'ondes normalisables. On calcule avec elles des rapports de courants incident, réfléchi et transmis. Il ne faut donc pas leur imposer une normalisation à un sur .
2.2. Conditions de raccordement
Avant de résoudre les modèles, fixons les règles de raccordement. Elles viennent de l'équation stationnaire. Un saut fini de et un delta de Dirac n'imposent pas la même régularité.
- Sur un intervalle où est de classe , une solution stationnaire est de classe .
- À une interface où présente un saut fini, avec des limites finies de chaque côté, les raccordements sont
- Pour une interaction ponctuelle usuelle ajoutée à un potentiel régulier par morceaux, les raccordements deviennent
Ces énoncés concernent les solutions stationnaires et les domaines des Hamiltoniens indiqués. Une paroi infinie demande une condition au bord distincte.
Démonstration.
Si est continu, les solutions de cette équation différentielle sont . Si est plus régulier, on dérive l'équation et on obtient successivement les dérivées supplémentaires.
À une interface, raisonnons d'abord sur des solutions régulières de chaque côté. Un saut de produirait dans un terme en dérivée de delta. Aucun terme du Hamiltonien considéré ne peut le compenser. La fonction doit donc rester continue. Un saut de produirait, lui, un terme en delta.
On intègre maintenant l'équation entre et . Pour un potentiel présentant seulement un saut fini,
L'intégrale tend vers zéro lorsque . La dérivée est donc continue. En présence de , il reste en plus le terme . On obtient alors le saut annoncé.
2.3. Conditions de Dirichlet
Une condition de Dirichlet consiste à fixer la valeur de la fonction sur le bord du domaine. Elle est dite homogène lorsque cette valeur est zéro. Pour une particule enfermée dans l'intervalle , cela donne
La condition aux bords concerne le domaine du Hamiltonien. Elle ne signifie pas que tous les éléments abstraits de possèdent une valeur au bord. Les états propres réguliers que nous calculons la satisfont au sens usuel.
Une paroi infinie est une idéalisation du confinement. On définit le Hamiltonien sur l'intervalle avec ces conditions de Dirichlet. On ne la traite pas comme un saut fini de auquel on appliquerait la continuité de . En particulier, on n'impose pas .
3. Le puits carré infini
Une particule est confinée entre et . Le potentiel est nul à l'intérieur. L'expression « potentiel infini à l'extérieur » désigne ici le modèle de confinement que nous venons de définir.
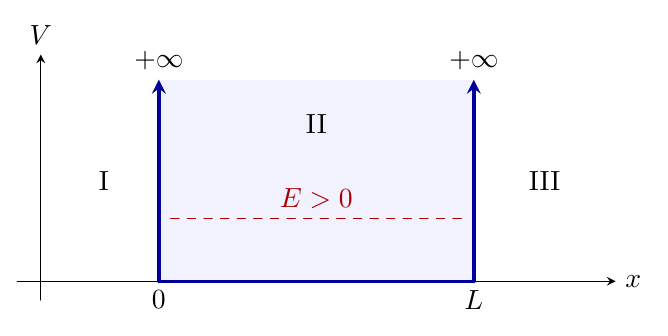
Si l'on prolonge la fonction par zéro à l'extérieur, les trois zones sont
Seule la zone II porte une équation différentielle à résoudre. Le Hilbert du problème est et le Hamiltonien est avec conditions de Dirichlet homogènes.
Les conditions aux limites ne laissent subsister que certaines longueurs d'onde. Elles vont donc sélectionner les énergies.
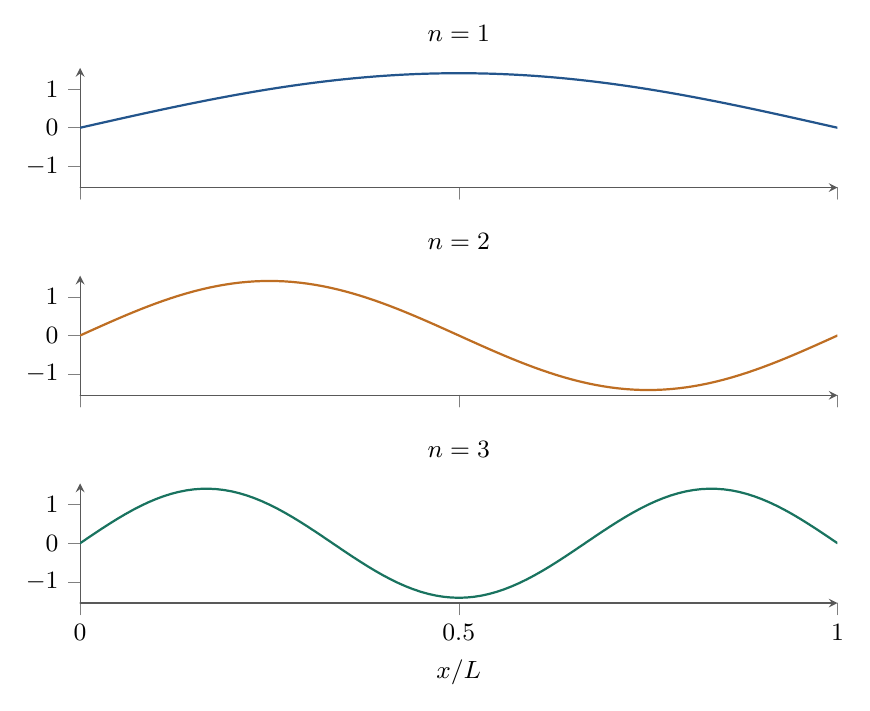
Ces fonctions forment une base hilbertienne de .
Démonstration.
Le terme de bord est nul grâce aux conditions de Dirichlet. Si , l'équation est , donc . Les deux valeurs au bord imposent . Le vecteur nul n'est pas un état. Ainsi .
Posons . Dans la zone II,
La condition impose . Celle en donne . Pour un état non nul, , donc
Les entiers négatifs redonnent les mêmes fonctions à un signe près. La relation donne les énergies annoncées.
Il reste à normaliser. Comme
on obtient . On choisit réel positif, la phase globale étant libre. L'orthogonalité se vérifie en intégrant les produits de sinus. La complétude est celle de la base sinus des séries de Fourier sur l'intervalle, résultat d'analyse que nous admettons ici.
Le fondamental possède une énergie strictement positive. Les trois premières énergies sont , et . Réduire la largeur du puits augmente toutes les énergies comme . Le confinement a donc un coût cinétique.
La quantification vient des conditions aux limites. Il ne suffit pas de dire qu'un système est quantique pour conclure que son énergie est discrète. La particule libre sur toute la droite avait un spectre continu.
Un état quelconque s'écrit si l'on prend . Les probabilités d'énergie valent et restent constantes. La densité de position peut en revanche dépendre du temps à cause des termes croisés entre niveaux.
3.1. Un delta de Dirac au milieu du puits
Ajoutons une interaction ponctuelle répulsive , avec . Le coefficient a la dimension d'une énergie multipliée par une longueur. Le delta représente une barrière de largeur idéale nulle et d'intégrale , pas une barrière de hauteur finie.
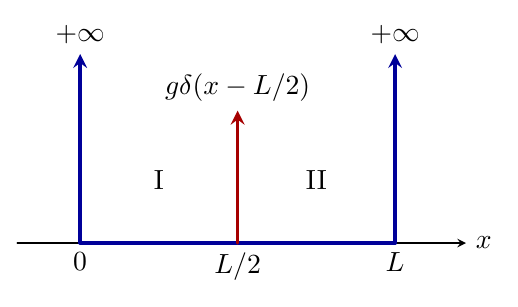
Les deux zones intérieures sont maintenant et . Les conditions aux parois sont déjà satisfaites si l'on écrit
Au milieu, il faut imposer la continuité de et le saut de dérivée du théorème 1.
Les états impairs par rapport au milieu ont un nœud en . Le delta n'agit donc pas sur eux. Les états du puits ordinaire d'indice pair, , restent des états propres avec les mêmes énergies. Leur dérivée est continue puisque le membre de droite de la condition de saut est nul.
Pour les états pairs par rapport au milieu, on prend . La dérivée à droite du milieu vaut et celle à gauche vaut . Le raccordement donne
donc
Pour , on retrouve les états d'indice impair du puits ordinaire. Pour , leurs énergies sont déplacées. La singularité de modifie donc à la fois la régularité des fonctions propres et les énergies autorisées. La continuité de la dérivée n'est pas une règle à appliquer à tous les potentiels.
4. Le puits carré fini
4.1. Les solutions dans les trois zones
Prenons
La largeur du puits est . Nous cherchons d'abord ses états liés.
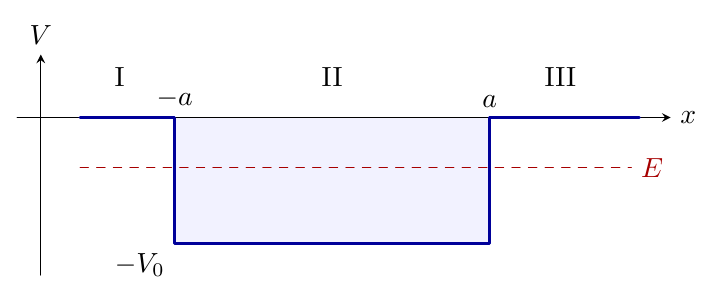
Pour un état lié, . En effet, l'énergie cinétique est positive et , donc . L'égalité ne pourrait être atteinte par un état normalisé, car elle imposerait une dérivée nulle presque partout et une fonction nulle hors du puits. Pour , les solutions extérieures sont oscillantes, ou affines si , et ne donnent aucun état lié non nul. Posons donc
Dans la zone II, l'équation est . Dans les zones I et III, elle est .
Les solutions extérieures contiennent au départ deux exponentielles. La normalisation exclut à gauche et à droite. Il reste
Les décalages et simplifient les valeurs aux interfaces. Ils n'ajoutent aucune hypothèse.
4.2. Conditions de raccordement
Les sauts du potentiel sont finis. Les quatre équations de raccordement sont donc
Les deux premières sont prises en , les deux autres en .
Le potentiel est pair. Si est solution d'énergie , l'est aussi. Leurs somme et différence permettent de choisir des solutions paires ou impaires. Cela simplifie le système sans éliminer d'énergie propre.
Celles des états impairs satisfont
Dans les deux cas,
Démonstration.
Pour un état impair, , et . Le raccordement de la dérivée en donne . On obtient . Enfin, la relation entre et vient directement de leurs définitions.
Les fonctions correspondantes sont, à une constante de normalisation près,
On choisit les constantes réelles positives. La probabilité totale doit inclure les trois zones. Par exemple, pour l'état pair,
Cela donne
4.3. Niveaux liés et pénétration
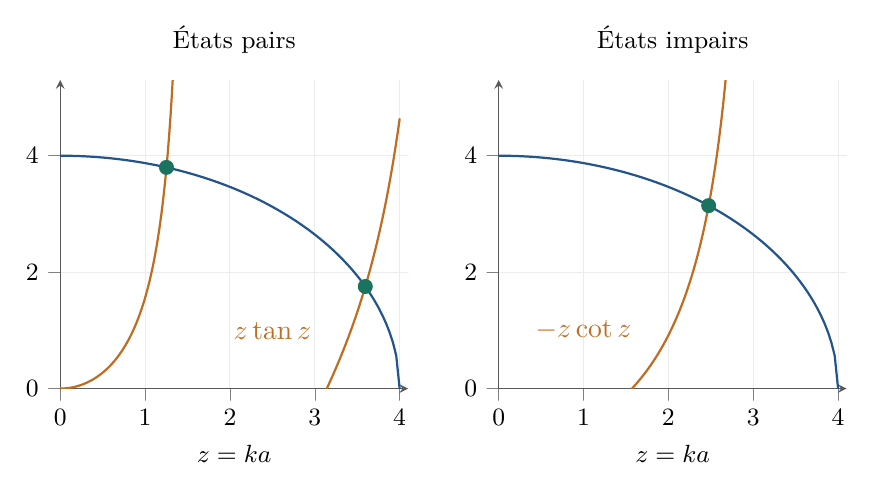
Ces équations sont transcendantes. La solution exacte du modèle peut donc prendre la forme d'une équation implicite dont les racines sont calculées numériquement. Il ne faut pas confondre « résoudre un problème » et « exprimer toutes ses valeurs propres avec des fonctions élémentaires ».
En variables et , la branche paire s'écrit
Sur la première branche , le membre de gauche part de zéro et augmente. Celui de droite part de et diminue. Ils se croisent avant l'extrémité de cette branche. Un puits attractif carré, même peu profond, possède donc au moins un état lié en une dimension. Le nombre de niveaux reste fini pour et finis. Un puits plus large ou plus profond peut en accueillir davantage.
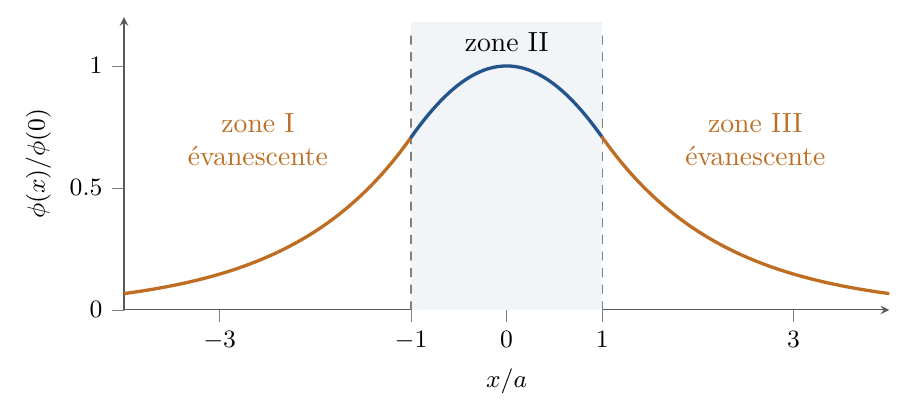
La probabilité ne s'annule pas dès la sortie du puits. Dans ces régions où , l'équation donne une amplitude exponentiellement décroissante. On parle d'onde évanescente. Ce terme décrit la dépendance spatiale, pas une disparition progressive de la probabilité au cours du temps.
La longueur mesure la décroissance de l'amplitude. La densité décroît comme à une distance du bord. Lorsque l'énergie approche zéro par valeurs négatives, la queue s'étend davantage. Pour un état pair, la probabilité totale d'être trouvé hors du puits vaut
Elle est non nulle. Cela ne signifie pas qu'un état propre lié s'échappe : sa densité est stationnaire et son courant est nul. Les états de diffusion du même potentiel existent pour . Les états liés seuls ne forment donc pas une base de tout pour ce modèle.
5. Parité et non-dégénérescence
Le potentiel pair permet de choisir des états propres pairs ou impairs, car le Hamiltonien commute avec l'opérateur de parité . Dans les problèmes liés usuels à une dimension, les niveaux sont non dégénérés.
Démonstration.
Les hypothèses et les conditions aux limites comptent. Une particule sur un anneau peut par exemple posséder des états d'impulsions opposées de même énergie. Le résultat précédent n'est pas une règle pour tous les systèmes ayant une seule coordonnée.
6. La marche de potentiel
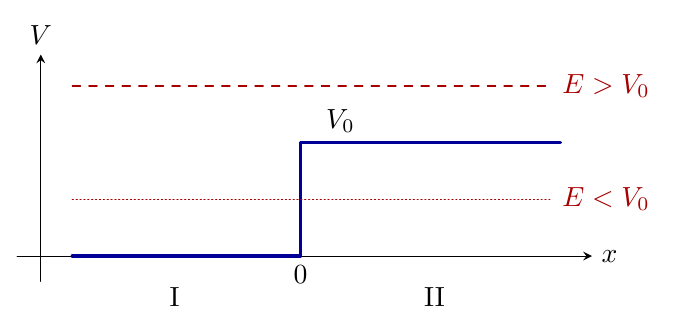
Prenons pour et pour . Une onde arrive de la gauche. Il n'y a pas d'onde incidente depuis la droite.
6.1. Au-dessus de la marche
Pour , les solutions sont oscillantes des deux côtés. Fixons l'amplitude incidente à un. Avec
on écrit
Le premier terme se propage vers la droite, le second vers la gauche. Dans la zone II, le coefficient de est nul parce que nous avons exclu une incidence depuis la droite.
Les deux raccordements en zéro donnent
En substituant dans la seconde équation, on trouve , donc
Ces nombres sont des amplitudes. Pour obtenir les coefficients de réflexion et de transmission, il faut comparer les courants.
Démonstration.
On définit et . Les expressions suivent, puis leur somme se simplifie à un.
Même lorsque l'énergie dépasse la marche, la réflexion n'est généralement pas nulle. Le facteur dans est indispensable : les vitesses ne sont pas les mêmes des deux côtés.
6.2. Au-dessous de la marche
Pour , posons . La zone II s'étend jusqu'à . On y conserve seulement la composante évanescente décroissante,
L'exclusion de l'exponentielle croissante correspond ici à la condition physique de diffusion. Une composante qui divergerait à droite ne pourrait décrire la queue d'un paquet incident de probabilité finie.
Les raccordements deviennent
d'où
On a . Dans la zone II, est réel, donc le courant est nul. Ainsi et , malgré la pénétration de l'amplitude dans la région interdite. Une queue évanescente ne signifie donc pas, à elle seule, une transmission vers l'infini.
7. La barrière finie et l'effet tunnel
7.1. Trois zones et quatre raccordements
Prenons maintenant sur et ailleurs. La largeur de cette barrière est . L'onde arrive toujours de la gauche. Pour , elle est oscillante dans les zones I et III et exponentielle dans la zone II.
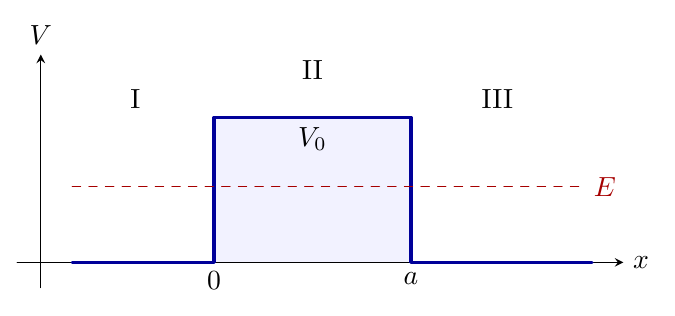
Les solutions sont
Il faut garder les deux exponentielles à l'intérieur, puisque cette région est de longueur finie. Une croissance locale n'y viole pas la normalisabilité du paquet physique.
La continuité de la fonction et de sa dérivée en et donne
Ces quatre équations déterminent . La transmission ne s'annule pas lorsque la barrière a une largeur finie.
Il est strictement positif pour une barrière finie et une énergie .
Démonstration.
Elle possède bien la valeur et la dérivée en . En zéro, il reste donc
Divisons la seconde équation par puis additionnons. Le coefficient disparaît. On obtient
Les potentiels asymptotiques étant identiques, les nombres d'onde incident et transmis sont égaux, donc . En utilisant et
on obtient la formule annoncée.
Chaque exponentielle réelle prise seule porte un courant nul. Leur combinaison avec des coefficients complexes peut pourtant porter un courant non nul. Dans la barrière, les raccordements imposent justement la combinaison compatible avec le courant transmis. Il n'y a donc aucune contradiction avec le résultat de la marche semi-infinie.
Pour , , d'où
La dépendance exponentielle explique la sensibilité de l'effet tunnel à la largeur de la barrière et à la masse. On ne doit pas le décrire comme un emprunt temporaire d'énergie. Le Hamiltonien est indépendant du temps et l'énergie de diffusion est la même avant et après la barrière.
7.2. Au-dessus de la barrière
Pour , le nombre d'onde intérieur est . Il faut remplacer la zone II par
Les quatre raccordements ont la même forme, avec remplacé par . Ils donnent
Des transmissions parfaites apparaissent lorsque avec . Les réflexions aux deux interfaces interfèrent. L'effet est donc aussi une application des règles de phase du premier thème. Au seuil , la solution intérieure est affine et la limite des deux expressions donne
7.3. Application aux mémoires flash
Une cellule de mémoire flash contient une région capable de stocker une charge électrique, séparée du reste du dispositif par un isolant. Une tension de commande modifie la barrière et permet le transfert d'électrons par effet tunnel. Une fois la tension retirée, le transfert devient assez faible pour que la charge soit conservée longtemps, même sans alimentation. Cette charge modifie la tension nécessaire pour faire conduire le transistor. La lecture détecte ce changement.
Notre barrière carrée explique pourquoi une petite modification de la barrière peut modifier fortement le passage des électrons. Dans le dispositif réel, le champ électrique déforme le potentiel et le stockage peut se faire dans une grille isolée ou dans des pièges. La formule du carré ne donne donc pas directement le courant d'une mémoire. Elle donne le mécanisme quantique qui rend possible le franchissement de l'isolant.1
8. Extension à trois dimensions
8.1. Séparation des variables
En trois dimensions, l'équation stationnaire devient
Supposons que le potentiel soit une somme et que les conditions aux limites se séparent elles aussi. Cherchons des solutions particulières sous la forme
Après substitution et division là où le produit est non nul,
Chaque terme dépend d'une variable indépendante des deux autres. Il doit donc être constant. On les note , avec
On retrouve trois équations stationnaires à une dimension. Le produit construit des états propres. Pour conclure qu'il permet de construire tous les états, il faut encore disposer de bases propres complètes dans les trois directions.
8.2. La boîte rectangulaire
Considérons le domaine , , , avec un potentiel nul à l'intérieur et des parois infinies. La condition de Dirichlet homogène impose sur chacune des six faces.
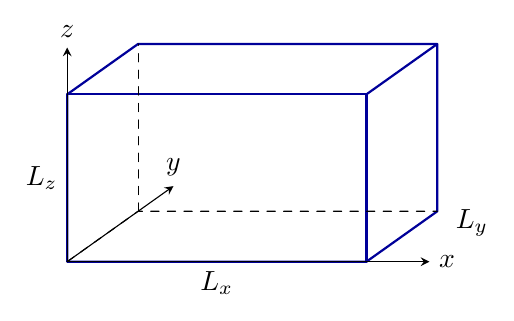
Chaque fonction d'une seule variable doit s'annuler aux deux extrémités de son intervalle. Les résultats du puits infini s'appliquent donc dans chaque direction.
avec . Les énergies sont
Démonstration.
L'intégrale du module carré se factorise en trois intégrales. Les facteurs , , donnent la constante de normalisation. L'orthogonalité se vérifie de la même façon. Enfin, la complétude découle du développement en séries de sinus successivement dans les trois variables, résultat de Fourier admis ici.
Pour un cube de côté , posons . Le fondamental possède l'énergie . Le niveau suivant possède l'énergie , avec les trois états , et . Il est trois fois dégénéré, sans faire intervenir le spin. La non-dégénérescence démontrée sur la droite ne se généralise donc pas à la 3D.
8.3. Boîtes quantiques et autres géométries
Une boîte quantique est un dispositif où le mouvement électronique est confiné dans les trois directions. Elle possède des niveaux discrets accessibles, selon le dispositif, par des mesures de transport ou par spectroscopie. Il ne faut pas prendre le mot « boîte » au sens d'un cube à parois infinies. Le confinement peut être produit par des interfaces entre matériaux, par des électrodes ou par la taille d'un nanocristal.
Le modèle rectangulaire explique déjà l'apparition des niveaux et leur dépendance à la taille. Pour comparer quantitativement à une boîte réelle, il faut préciser la forme du potentiel, la masse effective dans le matériau et les interactions entre charges. Deux boîtes couplées fournissent aussi une réalisation du modèle à deux sites. Nous verrons à la leçon 11 comment préparer une charge dans l'une d'elles et observer son transfert vers l'autre.
Pour un domaine non cubique , on peut encore poser
Le symbole désigne la frontière. C'est le même problème de Dirichlet, mais ses valeurs propres dépendent de la géométrie. Une sphère ou un cylindre peut permettre une séparation dans des coordonnées adaptées. Une forme plus générale demande souvent un calcul numérique. Il n'existe pas de raison de conserver le produit de trois sinus.
Un potentiel central demande une autre séparation, en coordonnées sphériques. L'hydrogène en fournira un exemple. Avant cela, l'oscillateur harmonique montrera qu'un spectre peut aussi se calculer par l'algèbre des opérateurs, sans résoudre successivement une équation différentielle pour chaque niveau.
9. Références
- [1]KIOXIAhttps://www.kioxia.com/en-jp/rd/technology/nand-flash.htmlPrésentation de la technologie des mémoires NAND Flash.